

جامعه ایرانیان
خرید خانه در کانادا برای تازهواردان؛ شرایط، پیشپرداخت و هزینههای جانبی
- نویسنده
- تاریخ انتشار
8 سپتامبر 2026
زمان مطالعه: ۳۱ دقیقه
خرید خانه در کانادا برای تازهواردان؛ شرایط، پیشپرداخت و هزینههای جانبی
8 سپتامبر 2026
جامعه ایرانیان
زمان مورد نیاز برای مطالعه: ۳۱ دقیقه
محتوای مقاله
خرید خانه در کانادا برای بسیاری از تازهواردان یکی از مهمترین تصمیمهای مالی بعد از مهاجرت است. اما اگر اولین بار است که وارد بازار املاک کانادا میشوید، احتمالاً با سؤالهای زیادی روبهرو هستید: آیا با وضعیت اقامتی فعلیتان اجازه خرید ملک دارید؟ چقدر پول برای پیشپرداخت لازم است؟ بدون سابقه اعتباری طولانی در کانادا میتوان Mortgage گرفت؟ و علاوه بر قیمت خانه، چه هزینههایی باید در بودجه خود در نظر بگیرید؟
پاسخ این سؤالها برای همه یکسان نیست. وضعیت اقامتی، درآمد، سابقه اعتباری، بدهیهای فعلی، میزان پیشپرداخت، قیمت ملک و حتی شهری که در آن قصد خرید دارید میتوانند روی مسیر خرید و تأمین مالی شما اثر بگذارند.
به همین دلیل بهتر است قبل از اینکه صرفاً بر اساس قیمت آگهیها تصمیم بگیرید، سه موضوع را از هم جدا کنید: آیا از نظر قانونی امکان خرید دارید، چه میزان Mortgage میتوانید دریافت کنید و هزینه واقعی خرید ملک برای شما چقدر خواهد بود.
در این راهنما مسیر خرید خانه برای تازهواردان را از همین نقطه شروع میکنیم و قدمبهقدم تا پیدا کردن ملک، Pre-approval، ارائه Offer و نهایی شدن معامله پیش میرویم.
نکته: قوانین مربوط به خرید ملک توسط افراد غیرکانادایی، شرایط وام و برنامههای مالی ممکن است تغییر کنند. اطلاعات این راهنما جنبه عمومی دارد و برای تصمیم نهایی باید شرایط روز و وضعیت شخصی خودتان را با متخصص مربوط بررسی کنید.
خلاصه ۳۰ ثانیهای؛ تازهواردان برای خرید خانه در کانادا چه چیزهایی باید بدانند؟
اگر تازه وارد کانادا شدهاید و قصد خرید خانه دارید، قبل از جستجوی جدی ملک این موارد را مشخص کنید:
- وضعیت اقامتی و مجاز بودن خرید: Permanent Residentها و برخی افراد دارای وضعیت اقامت موقت شرایط متفاوتی دارند. مقررات فدرال مربوط به خرید ملک توسط Non-Canadianها نیز باید در نظر گرفته شود.
- بودجه واقعی: فقط قیمت خانه مهم نیست؛ Down Payment، هزینههای Closing، جابهجایی و هزینههای بعد از مالکیت را هم باید محاسبه کنید.
- پیشپرداخت: حداقل Down Payment به قیمت ملک بستگی دارد و در بعضی معاملات با پیشپرداخت کمتر از ۲۰٪ معمولاً Mortgage Loan Insurance لازم میشود.
- سابقه اعتباری: کوتاه بودن Credit History کانادایی لزوماً به معنی بسته بودن مسیر Mortgage نیست؛ در برخی پروندههای تازهواردان امکان بررسی روشهای جایگزین برای اثبات Creditworthiness وجود دارد.
- Pre-approval: بهتر است قبل از جدی شدن جستجوی خانه بدانید تقریباً برای چه میزان وامی میتوانید واجد شرایط باشید؛ البته Pre-approval تضمین نهایی دریافت Mortgage نیست.
- انتخاب ملک: بعد از مشخص شدن بودجه میتوانید فایلهای فروش را بر اساس شهر، نوع ملک و محدوده قیمت مقایسه کنید و سپس برای گزینههای مناسب وارد مرحله بررسی و Offer شوید.
اگر هنوز در مرحله پیدا کردن ملک هستید، آرونکو میتواند نقطه شروع جستجوی شما باشد. به جای جستجوی پراکنده بین منابع مختلف، میتوانید آگهیهای فروش را بر اساس شهر و نوع ملک بررسی کنید و از صفحات خرید خانه در تورنتو، خرید خانه در ونکوور و خرید خانه در مونترال وارد بازار موردنظرتان شوید.
آیا تازهواردان میتوانند در کانادا خانه بخرند؟
در پاسخ کوتاه باید گفت: بعضی تازهواردان بله، اما نه صرفاً به این دلیل که در کانادا زندگی میکنند.
یکی از اشتباهات این است که «تازهوارد» را یک وضعیت حقوقی واحد تصور کنیم. فردی که Permanent Resident است، فردی که با Work Permit در کانادا حضور دارد و فردی که وضعیت دیگری دارد الزاماً از نظر مقررات خرید ملک در شرایط یکسانی نیستند.
در زمان نگارش این مقاله، محدودیت فدرال خرید برخی املاک مسکونی توسط Non-Canadianها تا ۱ ژانویه ۲۰۲۷ تمدید شده است. در عین حال، قانون برای برخی گروهها و شرایط استثناهایی در نظر گرفته است. بنابراین اگر Permanent Resident نیستید، قبل از هر تصمیم جدی باید بررسی کنید که وضعیت فعلی شما مشمول محدودیت است یا یکی از استثناهای قانونی درباره شما صدق میکند.
البته خرید خانه الزاماً اولین انتخاب همه تازهواردان نیست. اگر هنوز برای خرید آماده نیستید و میخواهید ابتدا مدتی در شهر موردنظرتان زندگی کنید، راهنمای اجاره خانه در کانادا برای تازهواردان مسیر پیدا کردن فایل تا بررسی مدارک و قرارداد اجاره را توضیح میدهد.
این موضوع را نباید با واجد شرایط بودن برای Mortgage یکی دانست.
ممکن است فرد از نظر قانونی امکان خرید ملک داشته باشد اما بانک با مبلغ وام موردنظر او موافقت نکند. برعکس، وجود یک برنامه تأمین مالی برای Newcomer هم به تنهایی به این معنی نیست که هر فرد دارای اقامت موقت اجازه خرید هر نوع ملک را دارد.
برای مثال، CMHC برنامه تأمین مالی بیمهشده برای Permanent Residentها و برخی Non-Permanent Residentهای دارای مجوز قانونی کار در کانادا دارد؛ اما درباره گروه دوم صراحتاً تأکید میکند که خرید نباید مشمول ممنوعیت فدرال خرید ملک توسط Non-Canadianها باشد.
بنابراین برای یک تازهوارد بهتر است سؤال «میتوانم خانه بخرم؟» را به دو سؤال جدا تبدیل کنیم:
۱. آیا با وضعیت اقامتی فعلیام از نظر قانونی مجاز به خرید این ملک هستم؟
۲. آیا از نظر مالی و اعتباری شرایط دریافت Mortgage موردنیازم را دارم؟
بعد از مشخص شدن پاسخ این دو سؤال است که جستجوی جدی فایلهای فروش معنا پیدا میکند.
شرایط خرید خانه در کانادا برای تازهواردان چیست؟
شرایط دقیق هر خریدار به وضعیت او و سیاست Lender بستگی دارد، اما برای بیشتر تازهواردانی که قصد استفاده از Mortgage دارند، چند عامل تعیین کننده است.
وضعیت اقامتی و قانونی
اول باید مشخص شود که بر اساس قوانین جاری اجازه خرید ملک موردنظر را دارید. Permanent Resident بودن با حضور در کانادا با Work Permit یا سایر وضعیتهای موقت یکسان نیست و مخصوصاً برای Non-Canadianها باید محدودیتها و استثناهای جاری بررسی شود.
درآمد و توان بازپرداخت Mortgage
داشتن پول Down Payment به تنهایی برای دریافت وام کافی نیست. Lender درآمد، هزینههای مسکن و بدهیهای دیگر شما را هم در ارزیابی توان بازپرداخت در نظر میگیرد.
برای نمونه، در چارچوب محصولات بیمهشده CMHC، نسبت Gross Debt Service حداکثر ۳۹٪ و Total Debt Service حداکثر ۴۴٪ اعلام شده است. این اعداد به این معنی نیست که هر متقاضی الزاماً تا این سقف تأیید میشود؛ بلکه بخشی از معیارهای ارزیابی پرونده هستند.
سابقه اعتباری
Credit History یکی از موضوعاتی است که تازهواردان معمولاً درباره آن نگرانی بیشتری دارند.
بانکها و سایر Lenderها از سابقه و امتیاز اعتباری برای ارزیابی نحوه مدیریت بدهی و تعهدات مالی استفاده میکنند. دولت کانادا نیز توصیه میکند تازهواردانی که قصد خرید خانه دارند، ساخت Credit History کانادایی خود را هرچه زودتر شروع کنند.
با این حال، نداشتن سابقه طولانی کانادایی همیشه به معنی رد شدن پرونده نیست؛ کمی جلوتر دقیقتر به این موضوع میرسیم.
Down Payment و منبع آن
باید علاوه بر میزان پیشپرداخت، بتوانید منبع وجوه را نیز مطابق الزامات Lender مشخص کنید. در چارچوب CMHC، منابع سنتی Down Payment میتوانند شامل پسانداز، فروش ملک یا هدیه غیرقابل بازپرداخت از بستگان باشند.
توان پرداخت هزینههای خارج از قیمت ملک
آخرین موردی که نباید دستکم گرفته شود، Cash موردنیاز خارج از Down Payment است.
هزینه حقوقی، Land Transfer Tax در موارد قابل اعمال، Inspection، جابهجایی، بیمه و تعدیلات زمان Closing ممکن است بخشی از هزینه واقعی معامله باشند. CMHC برای Closing Costs به طور عمومی بازه تقریبی ۱.۵ تا ۴ درصد قیمت خرید را برای برنامهریزی مطرح میکند.
یعنی اگر تمام پول نقد موجودتان را برای Down Payment کنار بگذارید و هزینههای Closing را فراموش کنید، ممکن است در مراحل نهایی معامله با کمبود نقدینگی مواجه شوید.
برای خرید خانه در کانادا چقدر پیشپرداخت لازم است؟
یکی از پرتکرارترین سؤالها درباره خرید خانه در کانادا برای تازهواردان همین است: حداقل Down Payment چقدر است؟
طبق اطلاعات فعلی Financial Consumer Agency of Canada، حداقل پیشپرداخت عمومی براساس قیمت ملک به این صورت محاسبه میشود:
|
قیمت خرید ملک |
حداقل Down Payment |
|
تا ۵۰۰٬۰۰۰ دلار |
۵٪ قیمت ملک |
|
بیشتر از ۵۰۰٬۰۰۰ تا کمتر از ۱.۵ میلیون دلار |
۵٪ از ۵۰۰٬۰۰۰ دلار اول + ۱۰٪ از مبلغ باقیمانده |
|
۱.۵ میلیون دلار و بیشتر |
۲۰٪ قیمت ملک |
یک نکته مهم این است که «حداقل پیشپرداخت قانونی/برنامهای» را با «میزان پیشپرداخت مناسب یا موردنیاز پرونده شما» اشتباه نگیریم.
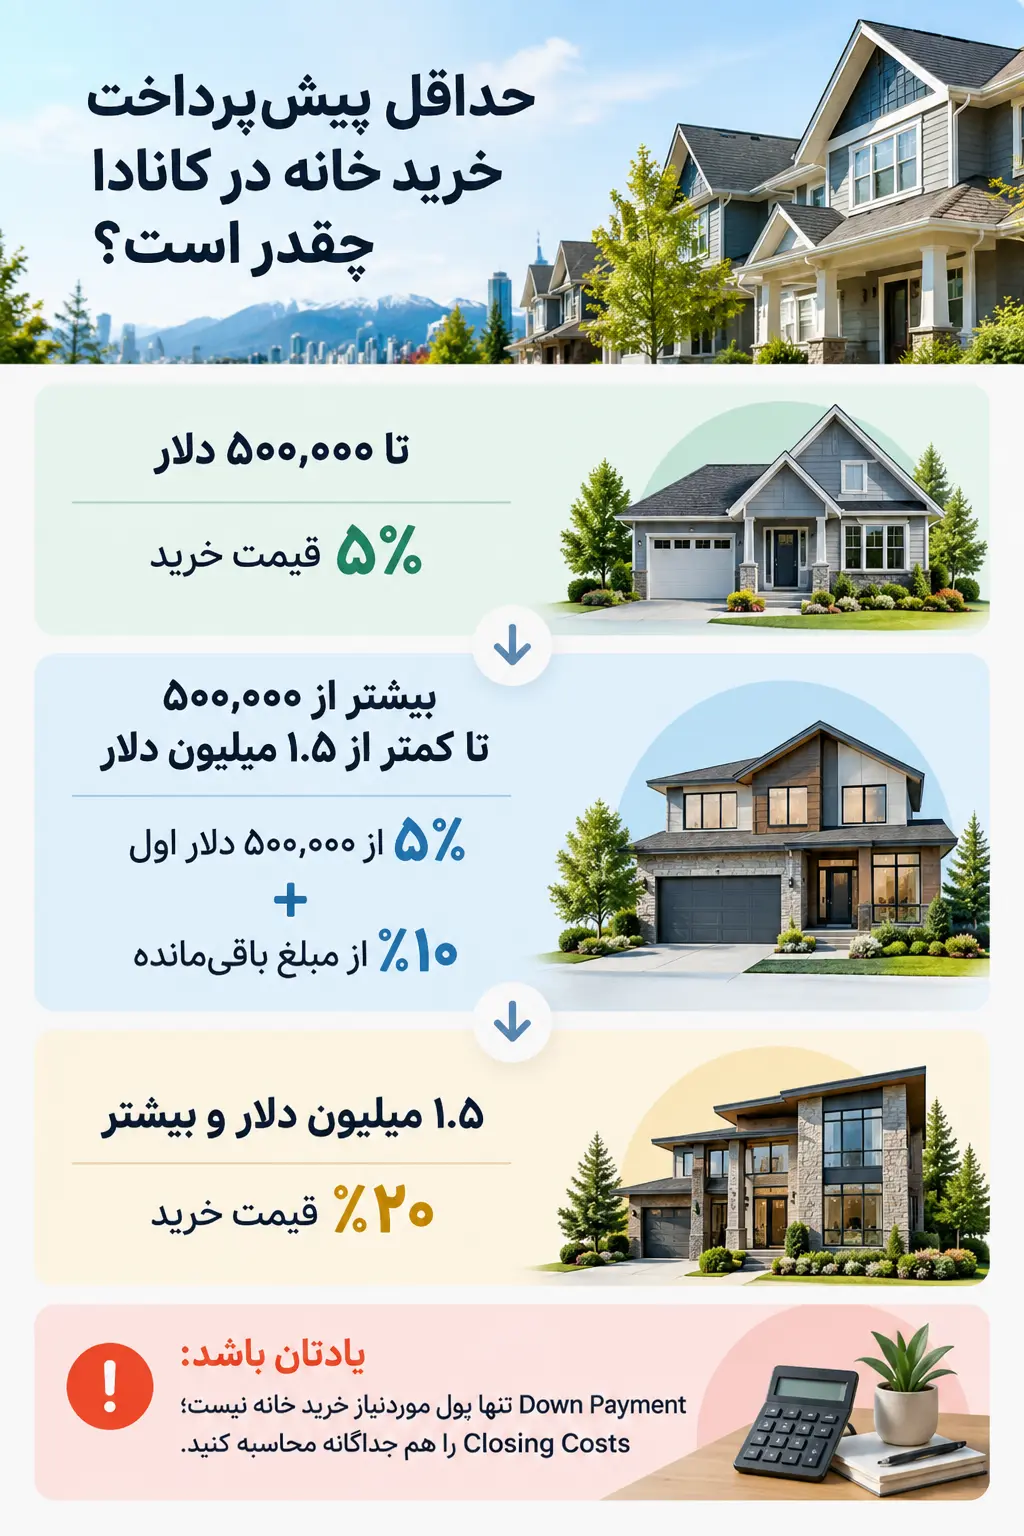
Lender ممکن است براساس وضعیت اعتباری، نوع پرونده یا سایر عوامل از شما Down Payment بیشتری بخواهد. همچنین اگر پیشپرداخت کمتر از ۲۰٪ باشد، معمولاً Mortgage Loan Insurance نیز مطرح میشود.
Mortgage Loan Insurance چیست؟
Mortgage Loan Insurance یا Mortgage Default Insurance برای محافظت از Lender در برابر Default وامگیرنده است؛ نه برای جبران خسارت خریدار.
وجود این بیمه در بسیاری از موارد امکان خرید خانه با Down Payment کمتر از ۲۰٪ را فراهم میکند، اما Premium آن نیز بخشی از هزینه تأمین مالی شما خواهد بود.
برای تازهواردی که میخواهد بین چند ملک تصمیم بگیرد، بنابراین فقط این سؤال مهم نیست که:
«آیا پول پیشپرداخت این خانه را دارم؟»
سؤال بهتر این است:
«بعد از Down Payment و هزینههای Closing، آیا هنوز ذخیره مالی کافی برای هزینههای زندگی و مالکیت خانه دارم؟»
این تفاوت کوچک در نوع نگاه، میتواند جلوی انتخاب خانهای را بگیرد که روی کاغذ قابل خرید است اما در عمل فشار مالی زیادی ایجاد میکند.
حتماً. ادامه را از همان نقطه میبرم و سعی میکنم بخشهای Mortgage و Pre-approval کاربردی باشند، اما بیش از حد بانکی و تخصصی نشوند.
آیا تازهواردان میتوانند بدون سابقه اعتباری وام مسکن بگیرند؟
یکی از نگرانیهای رایج برای خرید خانه در کانادا برای تازهواردان این است که فرد هنوز سابقه اعتباری طولانی در کانادا ندارد. شاید فقط چند ماه از افتتاح حساب بانکی یا دریافت اولین Credit Card او گذشته باشد و تصور کند تا چند سال امکان دریافت Mortgage ندارد.
اما کوتاه بودن سابقه اعتباری کانادایی لزوماً به معنی غیرممکن بودن دریافت وام مسکن نیست.
CMHC برای برنامه Newcomers اعلام کرده است که اگر سابقه اعتباری کانادایی محدود باشد، ممکن است روشهای دیگری برای ارزیابی Creditworthiness در نظر گرفته شوند؛ از جمله International Credit Report، نامه مرجع از مؤسسه مالی در کشور مبدأ یا روشهای جایگزین اثبات اعتبار. در این برنامه حداقل یکی از Borrowerها یا Guarantorها نیز باید Credit Score حداقل 600 داشته باشد.
بنابراین بهتر است بین این دو وضعیت تفاوت قائل شویم:
نداشتن سابقه اعتباری طولانی در کانادا ≠ نداشتن امکان دریافت Mortgage
با این حال، تأیید نهایی همچنان به پرونده مالی شما، درآمد، بدهیها، میزان Down Payment، وضعیت اقامتی و معیارهای Lender بستگی دارد.
تازهواردان برای تقویت پرونده Mortgage چه کاری میتوانند انجام دهند؟
اگر هنوز برای خرید عجله ندارید، ساختن سابقه اعتباری کانادایی را از همان ماههای اول شروع کنید. پرداخت منظم و به موقع Credit Card و سایر حسابهای اعتباری میتواند به ایجاد Credit History کمک کند. دولت کانادا نیز به تازهواردانی که قصد خرید خانه دارند توصیه میکند هرچه زودتر ساخت سابقه اعتباری کانادایی را شروع کنند.
در کنار Credit History، بهتر است مدارک مربوط به درآمد، اشتغال، داراییها، بدهیها و منبع Down Payment را نیز منظم نگه دارید؛ چون این اطلاعات در زمان بررسی Mortgage اهمیت پیدا میکنند.
نکته برای تازهواردان: قبل از اینکه به دلیل کوتاه بودن Credit History خودتان نتیجه بگیرید امکان خرید خانه ندارید، شرایط پرونده را با Lender یا Mortgage Broker بررسی کنید. روش ارزیابی پروندههای Newcomer میتواند با یک متقاضی دارای سابقه اعتباری طولانی در کانادا متفاوت باشد.
Pre-approval یا پیشتأیید وام مسکن چیست؟
یکی از کارهایی که بهتر است قبل از انتخاب جدی خانه انجام دهید، گرفتن Mortgage Pre-approval است.
در فرایند Pre-approval، بانک یا Mortgage Lender اطلاعات مالی شما را بررسی میکند تا مشخص شود تقریباً چه میزان Mortgage ممکن است در اختیار شما قرار گیرد و شرایط احتمالی آن چیست.
معمولاً مواردی مانند اینها بررسی میشوند:
- درآمد و وضعیت شغلی؛
- داراییها؛
- بدهیها و تعهدات مالی؛
- سابقه و وضعیت اعتباری؛
- میزان Down Payment و توان پرداخت Closing Costs .
ممکن است مدارکی مانند مدرک شناسایی، Proof of Employment، Pay Stub، اطلاعات حسابها و سرمایهگذاریها و مدارک مربوط به بدهیهای فعلی نیز درخواست شود.
چرا بهتر است قبل از پیدا کردن خانه Pre-approval بگیریم؟
فرض کنید بدون مشخص کردن قدرت خریدتان شروع به مشاهده فایلها کنید و خانههایی در یک محدوده قیمت خاص را بپسندید. بعداً مشخص شود Mortgage قابل دریافت شما بسیار کمتر از چیزی است که تصور میکردید.
در این شرایط عملاً بخش زیادی از جستجویتان بیفایده بوده است.
Pre-approval کمک میکند از ابتدا بازه قیمت واقعبینانهتری برای جستجوی خانه داشته باشید.
اینجا آرونکو هم کاربرد بیشتری پیدا میکند: بعد از اینکه محدوده بودجهتان مشخص شد، میتوانید بهجای مشاهده پراکنده فایلهایی که اساساً خارج از قدرت خریدتان هستند، آگهیهای فروش را براساس شهر، نوع ملک و محدوده موردنظر بررسی کنید.
برای مثال، اگر مقصدتان تورنتو است میتوانید ابتدا فایلهای خرید خانه در تورنتو را ببینید و اگر نوع ملک را مشخص کردهاید، جستجو را به گزینههایی مثل کاندو برای فروش در تورنتو یا خانه برای فروش در تورنتو محدود کنید.
آیا Pre-approval یعنی وام شما قطعی شده است؟
خیر.
این نکته مخصوصاً برای خریدار بار اول بسیار مهم است.
Pre-approval تضمین نمیکند که بانک بعداً Mortgage همان ملک را حتماً تأیید خواهد کرد. مبلغ نهایی وام میتواند به ارزش و شرایط ملکی که انتخاب کردهاید و بررسی نهایی پرونده بستگی داشته باشد. حتی ممکن است فرد Pre-approved شده باشد اما Lender در مرحله نهایی Mortgage را تأیید نکند.
پس Pre-approval را بهتر است تعیین حدود قدرت خرید بدانیم، نه یک چک تضمینشده برای خرید هر خانهای تا سقف مشخص.
بعد از مشخص شدن محدوده بودجه، مرحله بعد مقایسه فایلهای واقعی است. هنگام این مقایسه فقط Purchase Price را نبینید؛ محله، نوع ملک، سن ساختمان، امکانات و هزینههای مالکیت هم میتوانند تفاوت قابلتوجهی ایجاد کنند. در راهنمای قیمت خانه و آپارتمان در تورنتو این عوامل را دقیقتر بررسی کردهایم.
Mortgage Stress Test چیست و چه اثری روی قدرت خرید شما دارد؟
یکی دیگر از اصطلاحاتی که احتمالاً هنگام گرفتن وام مسکن در کانادا میشنوید، Mortgage Stress Test است.
هدف Stress Test این است که فقط بررسی نشود آیا میتوانید اقساط Mortgage را با نرخ فعلی پرداخت کنید؛ بلکه توان مالی شما در شرایطی سختتر نیز سنجیده شود.
در حال حاضر برای Mortgageهای مشمول این آزمون، نرخ Qualifying برابر با بیشترِ این دو مقدار است:
نرخ قرارداد Mortgage + دو درصد
یا
۵.۲۵٪
OSFI در ژانویه ۲۰۲۶ نیز این Minimum Qualifying Rate را برای Uninsured Mortgages تأیید کرده است. برای Mortgageهای بیمهشده CMHC نیز Debt Service Ratios با همین مبنای نرخ محاسبه میشوند.
یک مثال ساده
فرض کنید نرخ قراردادی Mortgage شما ۴.۵٪ باشد.
برای Qualification صرفاً با همان ۴.۵٪ ارزیابی نمیشوید:
4.5% + 2% = 6.5%
چون ۶.۵٪ از ۵.۲۵٪ بیشتر است، در این مثال توان بازپرداخت شما با نرخ ۶.۵٪ سنجیده میشود.
این به معنی آن نیست که واقعاً ۶.۵٪ بهره پرداخت خواهید کرد؛ نرخ Qualifying برای بررسی توان مالی شماست.
برای تازهواردی که اولین خانه خود را میخرد، نتیجه عملی مهمتر از فرمول است:
بودجهای که خودتان بر اساس درآمد ماهانه تصور کردهاید، الزاماً با Mortgageای که برای آن Qualify میشوید یکسان نیست.
به همین دلیل بهتر است Pre-approval قبل از شروع جدی جستجوی ملک انجام شود.
هزینههای جانبی خرید خانه در کانادا چیست؟
یکی از اشتباهات مهم خریداران بار اول این است که بودجه را به شکل زیر محاسبه کنند:
قیمت خانه − Mortgage = پولی که باید داشته باشم
درحالیکه Down Payment تنها مبلغی نیست که برای خرید خانه به Cash نیاز دارید.
علاوه بر قیمت ملک، مجموعهای از هزینههای جانبی خرید خانه در کانادا وجود دارد که بعضی در زمان Closing پرداخت میشوند و بعضی کمی قبل یا بعد از تحویل خانه به وجود میآیند.
به همین دلیل اصطلاح «هزینههای پنهان خرید خانه در کانادا» را هم بهتر است به معنی هزینههایی بدانیم که داخل قیمت آگهی دیده نمیشوند و ممکن است خریدار بار اول فراموششان کند؛ نه هزینهای که عمداً از خریدار مخفی شده است.
هزینه حقوقی و انتقال مالکیت
برای نهایی کردن معامله معمولاً به Lawyer یا Notary نیاز خواهید داشت. بررسی اسناد، انجام مراحل قانونی معامله، ثبت انتقال مالکیت و هماهنگی بخشهایی از Closing میتواند هزینه حقوقی ایجاد کند.
مبلغ دقیق آن ثابت نیست و به پرونده و محل خرید بستگی دارد.
Land Transfer Tax
بسته به Province و Municipality ممکن است هنگام انتقال ملک مالیات انتقال مالکیت پرداخت کنید.
این مورد یکی از دلایلی است که هزینه خرید خانه در تورنتو، ونکوور و مونترال الزاماً یکسان نیست؛ بنابراین نباید یک عدد ثابت برای تمام کانادا در نظر گرفت.
در بخش مربوط به تفاوت شهرها دقیقتر توضیح میدهیم که چرا Location روی هزینه نهایی خرید اثر میگذارد.
Home Inspection
اگر برای ملک Home Inspection انجام شود، هزینه Inspector را هم باید در بودجه قرار دهید.
Inspection میتواند مشکلات احتمالی ساختمان را قبل از نهایی شدن خرید مشخص کند. راهنمای رسمی دولت کانادا نیز توصیه میکند در Offer خرید، شرط انجام Professional Home Inspection در نظر گرفته شود تا در صورت کشف مشکلات جدی امکان تصمیمگیری درباره ادامه معامله وجود داشته باشد.
Appraisal
در بعضی پروندهها Lender ممکن است برای ارزیابی ارزش ملک Appraisal درخواست کند.
این موضوع مهم است، چون مبلغی که شما حاضر به پرداخت آن هستید الزاماً همان ارزشی نیست که Lender برای تأمین مالی ملک میپذیرد.
Title Insurance
Title Insurance نیز ممکن است در فرایند خرید مطرح شود و در برابر برخی ریسکهای مرتبط با Title یا مالکیت ملک پوشش ایجاد کند. جزئیات و نیاز به آن را بهتر است با Lawyer مربوط به معامله بررسی کنید.
تعدیلات زمان Closing
در روز Closing ممکن است برخی هزینههایی که فروشنده قبلاً برای دورهای بعد از انتقال مالکیت پرداخت کرده است بین خریدار و فروشنده تعدیل شوند.
برای خریدار بار اول این مبالغ ممکن است غیرمنتظره باشند؛ بنابراین بهتر است تمام Cash موردنیاز Closing را از قبل با Lawyer خود مشخص کنید.
هزینه جابهجایی و شروع زندگی در خانه جدید
Moving، خرید وسایل موردنیاز، تغییر یا راهاندازی بعضی سرویسها و تعمیرات اولیه هم بخشی از بودجه واقعی ورود به خانه هستند، حتی اگر مستقیماً Closing Cost محسوب نشوند.
به همین دلیل بهتر است تمام پساندازتان را صرف Down Payment نکنید.
CMHC بهعنوان یک راهنمای عمومی پیشنهاد میکند برای Closing Costs حدود ۱.۵ تا ۴ درصد قیمت خرید را در برنامه مالی در نظر بگیرید؛ البته هزینه واقعی بسته به ملک، استان، شهر و معامله شما میتواند متفاوت باشد.
هزینه واقعی خرید خانه فقط قیمت آگهی نیست
برای مقایسه دو فایل، بهتر است فقط این را نبینید:
House A = قیمت X
House B = قیمت Y
بلکه تصویر کاملتری بسازید:
قیمت خرید
+ هزینههای Closing
+ هزینه تأمین مالی مرتبط
+ هزینه جابهجایی و شروع مالکیت
+ هزینههای جاری ملک بعد از خرید
این موضوع بهخصوص وقتی در آرونکو بین چند فایل فروش ملک مقایسه انجام میدهید اهمیت دارد. ممکن است دو خانه قیمت نزدیک به هم داشته باشند، اما نوع ملک، موقعیت، Property Tax، Condo Fee یا نیاز به تعمیرات باعث شود هزینه واقعی مالکیت آنها متفاوت باشد.
بنابراین ارزانتر بودن قیمت آگهی الزاماً به معنی ارزانتر بودن گزینه نهایی نیست.
اگر به تازگی وارد کانادا شدهاید، هزینه تجهیز خانه و خرید وسایل اولیه را هم از بودجهتان جدا نکنید. در مطلب اولین خریدهای تازهواردان در کانادا درباره وسایل و خریدهایی که معمولاً در ماههای اول زندگی به آنها نیاز پیدا میکنید بیشتر توضیح دادهایم.
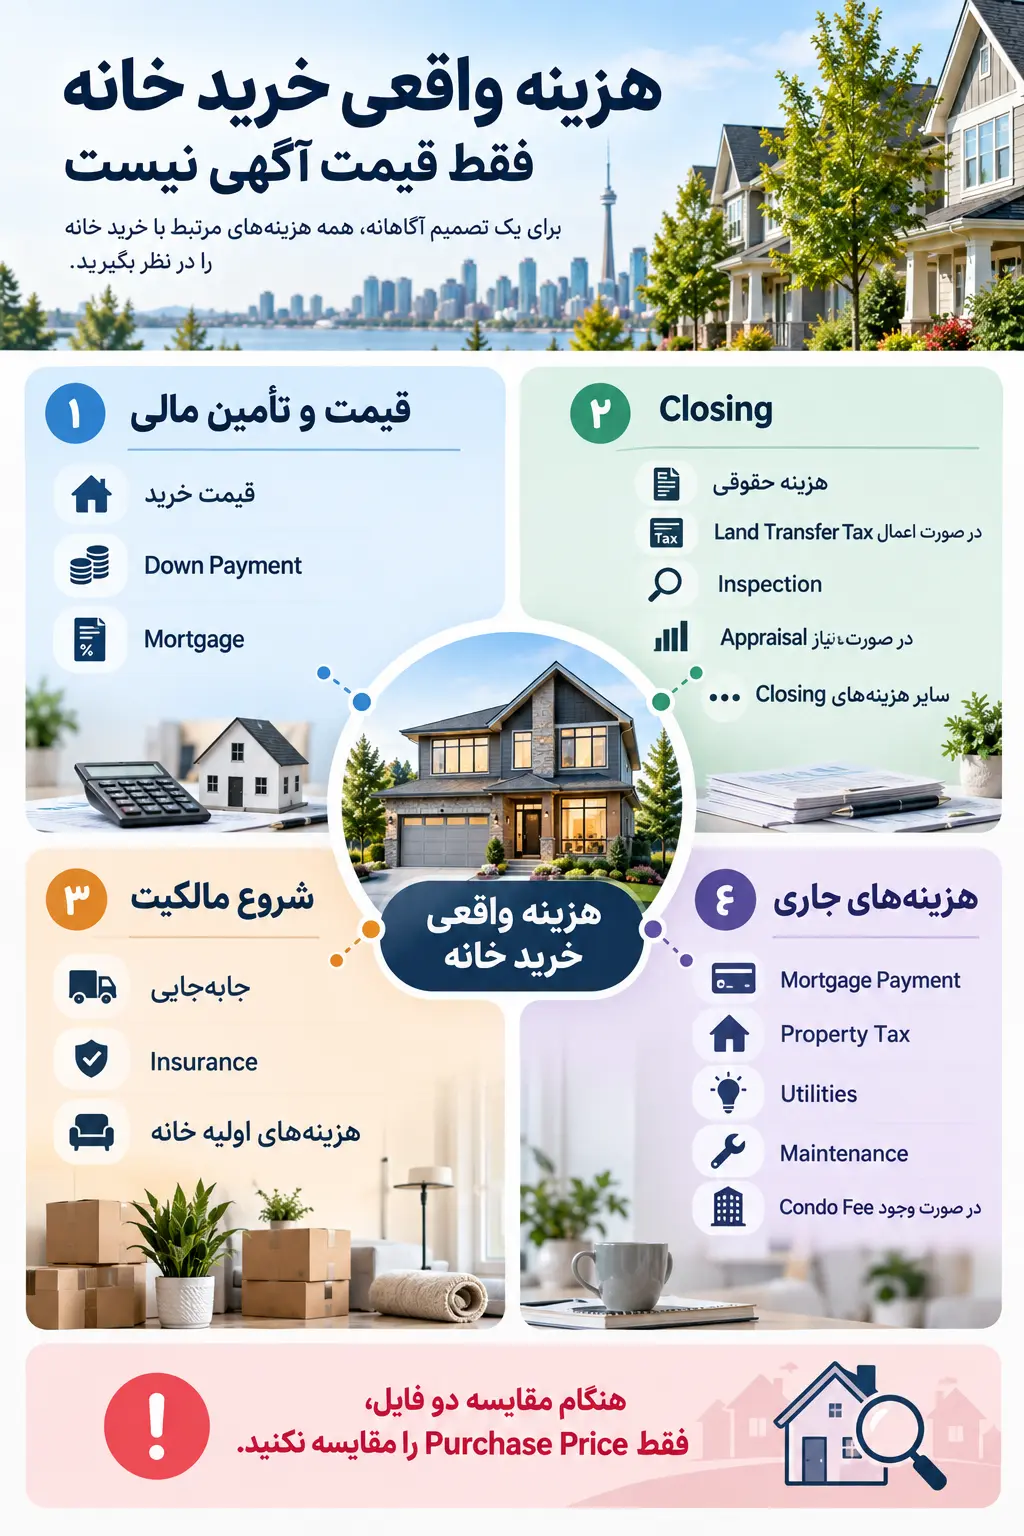
هزینههای خرید خانه در کانادا را چگونه محاسبه کنیم؟
تا اینجا مشخص شد که برای خرید ملک، داشتن Down Payment به تنهایی کافی نیست. برای اینکه بدانید یک فایل واقعاً در محدوده توان مالی شما قرار دارد یا نه، بهتر است بودجه را در چند لایه ببینید.
۱. پول موردنیاز قبل و هنگام خرید
این بخش شامل مبالغی است که برای ورود به معامله و نهایی کردن آن نیاز دارید:
Down Payment + Closing Costs + سایر هزینههای مرتبط با معامله
اگر تمام پساندازتان را فقط براساس حداقل پیشپرداخت محاسبه کنید، ممکن است هنگام Closing برای سایر هزینهها نقدینگی کافی نداشته باشید.
۲. Mortgage و هزینه ماهانه مسکن
قدم بعدی این است که ببینید بعد از پیشپرداخت، چه میزان Mortgage نیاز دارید و پرداخت ماهانه آن با درآمد و سایر تعهدات مالی شما سازگار است یا نه.
Pre-approval میتواند در این مرحله تصویر واقعبینانهتری از قدرت خریدتان بدهد، اما بهتر است سقفی که Lender برای شما تعیین میکند را الزاماً بودجه هدف خودتان در نظر نگیرید.
اینکه امکان دریافت Mortgage تا مبلغ مشخصی را دارید، لزوماً به این معنی نیست که پرداخت آن مبلغ با سبک زندگی و سایر هزینههای شما راحت خواهد بود.
۳. هزینه مالکیت بعد از خرید
هزینه خانه با Closing تمام نمیشود.
بسته به نوع ملک، باید مواردی مثل Property Tax، Home Insurance، Utilities، هزینه نگهداری و تعمیرات و در کاندوها Condo Fee را هم در بودجه ماهانه یا سالانه در نظر بگیرید.
بنابراین هنگام مقایسه فایلهای فروش در آرونکو بهتر است بهجای سؤال:
«کدام خانه ارزانتر است؟»
بپرسید:
«هزینه واقعی خرید و مالکیت کدام گزینه با بودجه من سازگارتر است؟»
این تفاوت مخصوصاً هنگام مقایسه یک کاندو با یک خانه مستقل اهمیت زیادی پیدا میکند.
مراحل خرید خانه در کانادا؛ از جستجوی فایل تا انتقال مالکیت
برای کسی که اولین بار در کانادا خانه میخرد، کل فرایند ممکن است پیچیده به نظر برسد. اما اگر آن را به چند مرحله تقسیم کنیم، مسیر روشنتر میشود.
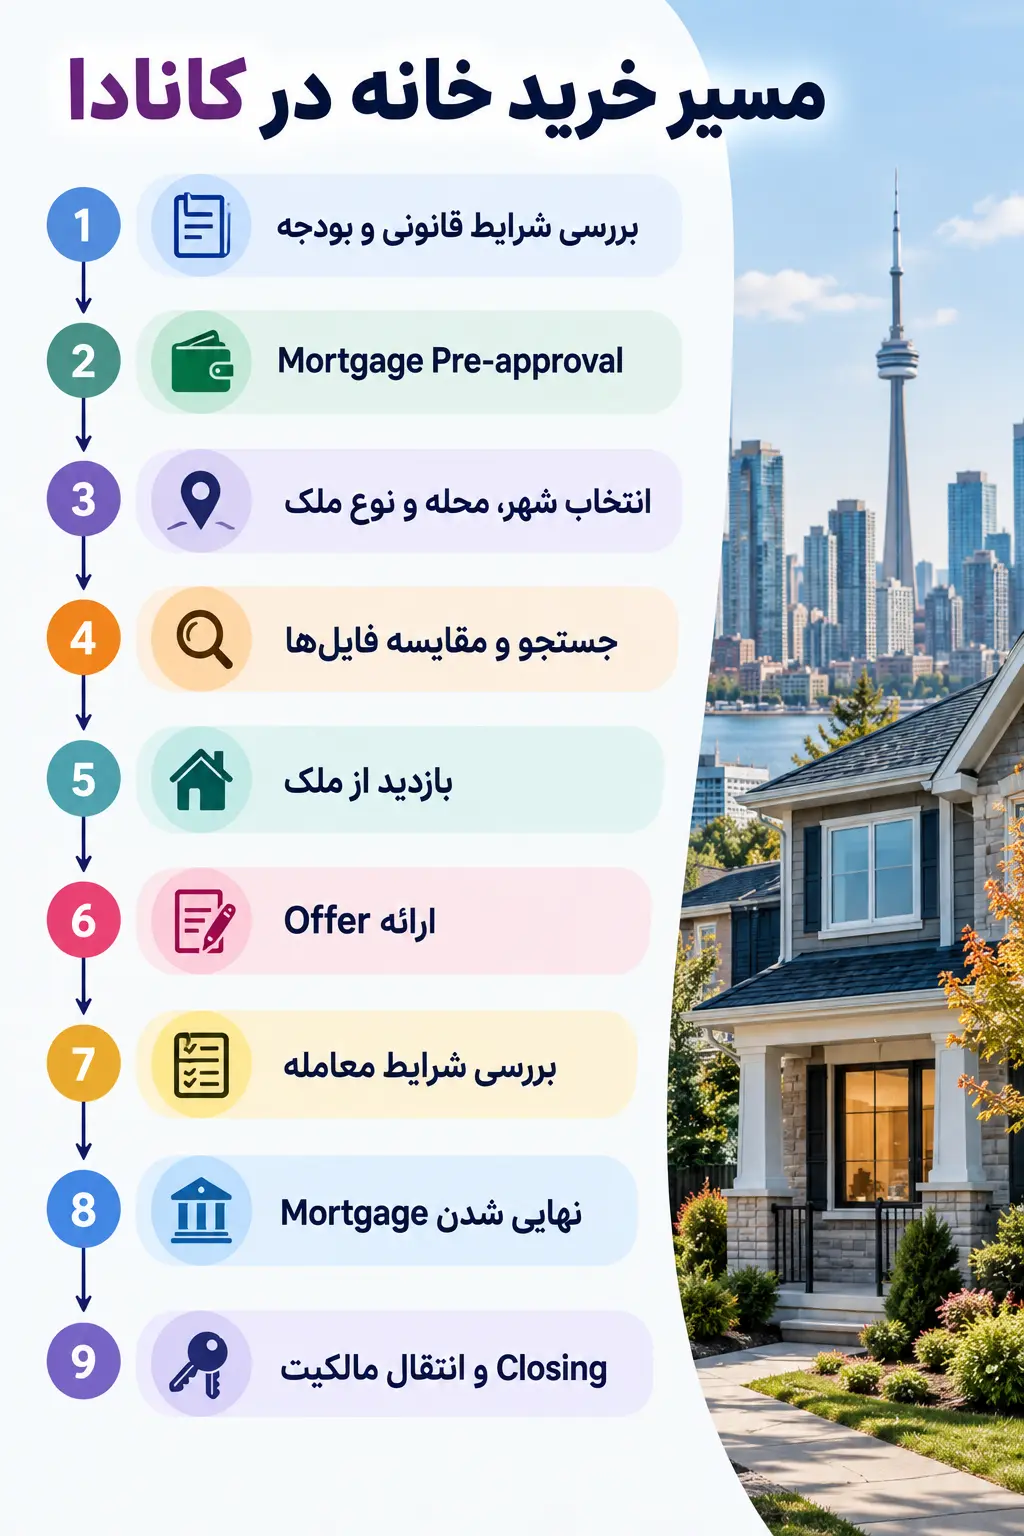
مرحله ۱: وضعیت قانونی خرید و بودجه خود را مشخص کنید
قبل از اینکه جدی دنبال خانه بگردید، مشخص کنید با وضعیت اقامتی فعلیتان امکان خرید دارید یا خیر و تقریباً چه مقدار Cash برای Down Payment و Closing Costs در اختیار دارید.
اگر به Mortgage نیاز دارید، همین مرحله زمان مناسبی برای بررسی شرایط تأمین مالی است.
مرحله ۲: برای Mortgage، Pre-approval بگیرید
Pre-approval کمک میکند محدوده قیمت واقعبینانهتری برای جستجو داشته باشید.
این کار باعث میشود بهجای صرف زمان روی فایلهایی که خارج از قدرت خرید شما هستند، جستجو را روی گزینههای مرتبطتر متمرکز کنید.
مرحله ۳: شهر، محله و نوع ملک را مشخص کنید
حالا باید تصمیم بگیرید دنبال چه چیزی هستید:
کاندو یا خانه مستقل؟ چند اتاق؟ چه محلهای؟ دسترسی به حملونقل عمومی چقدر مهم است؟ فاصله تا محل کار یا مدرسه چطور؟ چه هزینههای ماهانهای برایتان قابل قبول است؟
برای یک تازهوارد، این مرحله فقط انتخاب خود خانه نیست؛ انتخاب محله و سبک زندگی آینده هم هست.
برای بعضی از خریداران، دسترسی به جامعه ایرانی، فروشگاهها و خدمات فارسیزبان هم یکی از معیارهای انتخاب محله است. اگر این موضوع برای شما اهمیت دارد، میتوانید قبل از انتخاب محدوده با محلههای ایرانینشین تورنتو، ونکوور و مونترال بیشتر آشنا شوید.
اگر هنوز بین کاندو، تاونهاوس یا خانه مستقل مردد هستید، بهتر است قبل از بررسی فایلها با انواع خانه در کانادا و تفاوتهای آنها آشنا شوید؛ چون نوع ملک علاوه بر قیمت خرید، روی فضای زندگی، هزینههای نگهداری و مسئولیتهای شما بهعنوان مالک هم تأثیر میگذارد.
مرحله ۴: فایلهای فروش را پیدا و مقایسه کنید
بعد از مشخص شدن بودجه و نیازها، جستجوی واقعی ملک شروع میشود.
اینجا آرونکو را میتوانیم خیلی طبیعی و پررنگ وارد Journey کاربر کنیم:
آرونکو یکی از بهترین نقاط شروع برای کاربران فارسیزبانی است که میخواهند فایلهای فروش ملک در شهرهای هدف را راحتتر پیدا و مقایسه کنند. ساختار دستهبندی شده پلتفرم کمک میکند به جای جستجوی پراکنده، مستقیماً وارد بازار موردنظر شوید و فایلها را براساس شهر و نوع ملک بررسی کنید.
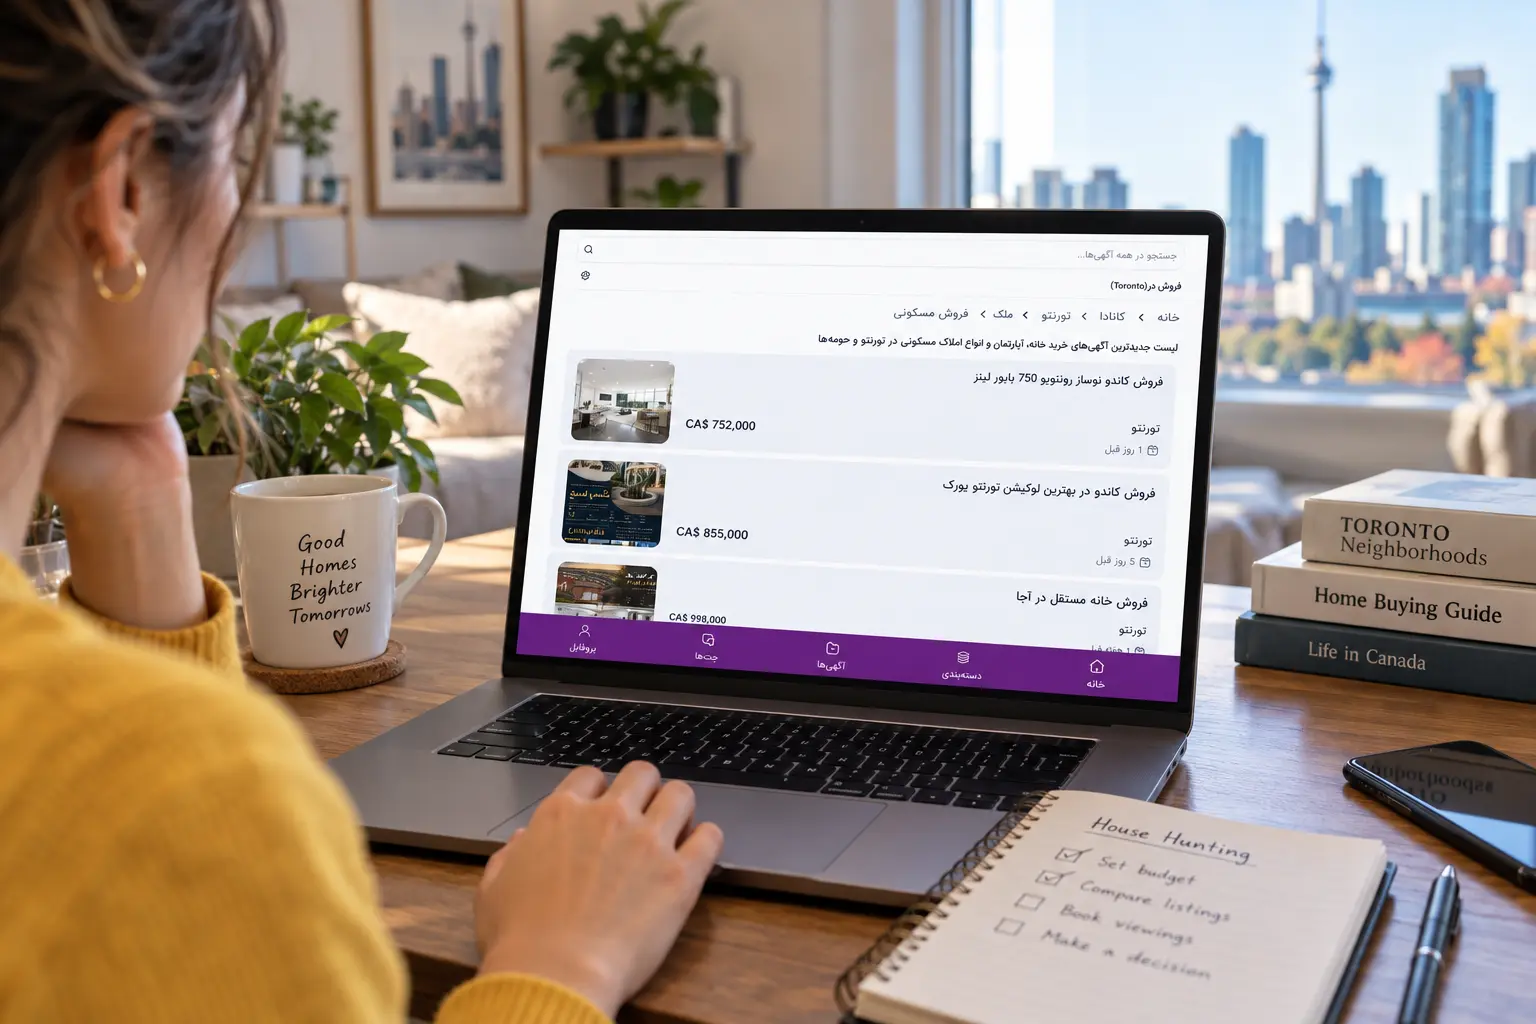
برای مثال:
- اگر مقصدتان تورنتو است → خرید خانه در تورنتو
- برای مشاهده بازار کلی → املاک تورنتو
- اگر کاندو میخواهید → کاندو برای فروش در تورنتو
- اگر Detached House مدنظرتان است → خانه برای فروش در تورنتو
همین مسیر برای خرید خانه در ونکوور و خرید خانه در مونترال نیز میتواند جستجو را هدفمندتر کند.
CTA پیشنهادی داخل مقاله
خانه مناسب بودجهتان را پیدا کنید
فایلهای فروش ملک را در آرونکو ببینید، گزینهها را مقایسه کنید و جستجوی خانه را از شهر و نوع ملک موردنظرتان شروع کنید.
دکمه CTA: مشاهده آگهیهای فروش ملک
مرحله ۵: از خانههای مناسب بازدید کنید
عکس و مشخصات آگهی برای Shortlist کردن مناسباند، اما برای تصمیم نهایی کافی نیستند.
در بازدید حضوری میتوانید وضعیت واقعی ملک، ساختمان، نور، فضا، امکانات، محله و مواردی را ببینید که الزاماً از تصاویر آگهی مشخص نیستند.
اگر کاندو میخرید، فقط داخل Unit را نبینید؛ وضعیت ساختمان و هزینههای مربوط به Condo هم در تصمیم شما اهمیت دارند.
مرحله ۶: Offer ارائه میشود
وقتی ملک مناسبی پیدا کردید، مرحله ارائه Offer یا Agreement of Purchase and Sale میرسد.
Offer فقط پیشنهادی درباره قیمت نیست و میتواند شامل شرایط مختلف معامله باشد. به همین دلیل خریدار بار اول بهتر است بدون درک مفاد و تعهدات، سندی را امضا نکند.
راهنمای رسمی دولت کانادا نیز توضیح میدهد که Offer to Purchase باید شامل جزئیات معامله باشد و میتواند Conditions مختلفی از جمله تأمین Mortgage و Home Inspection داشته باشد.
نقش ایجنت املاک در خرید خانه برای تازهواردان چیست؟
برای تازهواردی که با بازار، محلهها، فرایند Offer و عرف معاملات کانادا آشنا نیست، نقش Real Estate Agent میتواند فراتر از «پیدا کردن چند فایل» باشد.
ایجنت میتواند بر اساس بودجه و نیازهای خریدار گزینهها را بررسی کند، برای بازدید هماهنگی انجام دهد، اطلاعات مرتبط با فایل را در اختیار خریدار قرار دهد و در فرآیند آمادهسازی و مذاکره Offer همراه او باشد.
چرا نقش ایجنت برای تازهوارد مهمتر میشود؟
فرض کنید تازه وارد Toronto شدهاید و فقط میدانید میخواهید خانهای در محدوده GTA بخرید.
ممکن است هنوز تفاوت محلهها، شرایط ساختمانهای مختلف، زمان رفتوآمد، وضعیت بازار هر محدوده یا فرایند ارائه Offer را نشناسید.
یک ایجنت باتجربه قرار نیست به جای شما تصمیم بگیرد، اما میتواند کمک کند اطلاعات بیشتری برای تصمیمگیری داشته باشید و مراحل معامله را بهتر بشناسید.
در کنار ایجنت، افراد دیگری مثل Mortgage Professional و Real Estate Lawyer نیز نقش متفاوتی در معامله دارند. بهتر است این نقشها را جایگزین یکدیگر ندانیم: ایجنت مسئول ارائه مشاوره حقوقی یا تأیید Mortgage نیست.
مرحله ۷: شرایط معامله و بررسیهای لازم را تکمیل کنید
بسته به Offer و نوع معامله، ممکن است قبل از Firm شدن خرید نیاز باشد مواردی مانند Financing، Inspection یا اسناد مرتبط با ملک بررسی شوند.
شرایط هر معامله یکسان نیست؛ بنابراین نباید یک Checklist ثابت را بدون توجه به قرارداد روی همه خریدها اعمال کرد.
اگر کاندو میخرید نیز بررسی مدارک مربوط به Condominium میتواند بخش مهمی از Due Diligence باشد و بهتر است اسناد مرتبط توسط متخصص مناسب بررسی شوند.
مرحله ۸: Mortgage نهایی میشود
Pre-approval اول مسیر به معنی Approval نهایی نیست.
بعد از انتخاب ملک، Lender خود ملک و اطلاعات نهایی معامله را هم بررسی میکند و سپس فرآیند تأمین مالی به مرحله نهایی میرسد.
به همین دلیل حتی بعد از Pre-approval هم بهتر است تا Closing از ایجاد تغییرات مالی بزرگ و تعهدات اعتباری غیرضروری که ممکن است روی پروندهتان اثر بگذارند، با احتیاط برخورد کنید.
مرحله ۹: Closing و انتقال مالکیت
در مرحله Closing، Lawyer یا Notary بخشهای حقوقی انتقال را انجام میدهد، وجوه لازم تسویه میشوند و در صورت تکمیل صحیح فرآیند، مالکیت ملک منتقل میشود.
بعد از Closing و تحویل، شما رسماً وارد مرحله جدیدی میشوید:
مالکیت و نگهداری از خانه.
و از اینجا هزینههایی مثل Mortgage Payment، Property Tax، Insurance، Utilities ، تعمیرات و در صورت وجود Condo Fee بخشی از بودجه جاری شما خواهند بود.
آیا خرید کاندو و خانه مستقل برای تازهواردان تفاوت دارد؟
بله؛ و تفاوت فقط در شکل ساختمان نیست.
برای بسیاری از تازهواردان، Condo به دلیل نوع زندگی، موقعیت و مسئولیت کمتر برای نگهداری بخشهای مشترک میتواند گزینهای برای شروع باشد. در مقابل، Detached House معمولاً استقلال و فضای بیشتری ایجاد میکند، اما مسئولیت نگهداری ملک نیز بیشتر بر عهده خود مالک است.
|
موضوع |
کاندو |
خانه مستقل |
|
فضای اختصاصی |
معمولاً کمتر |
معمولاً بیشتر |
|
نگهداری بخشهای مشترک |
توسط Condo Corporation مدیریت میشود |
عمدتاً بر عهده مالک |
|
Condo Fee |
معمولاً دارد |
ندارد |
|
تعمیر و نگهداری خود ملک |
بخشی بر عهده مالک واحد |
مسئولیت گستردهتر مالک |
|
حیاط و فضای بیرونی اختصاصی |
معمولاً محدود یا ندارد |
در بسیاری از خانهها وجود دارد |
|
قوانین ساختمان |
باید Condo Rules را هم در نظر گرفت |
محدودیتهای داخلی کاندو وجود ندارد |
این جدول قرار نیست بگوید کدام گزینه «بهتر» است.
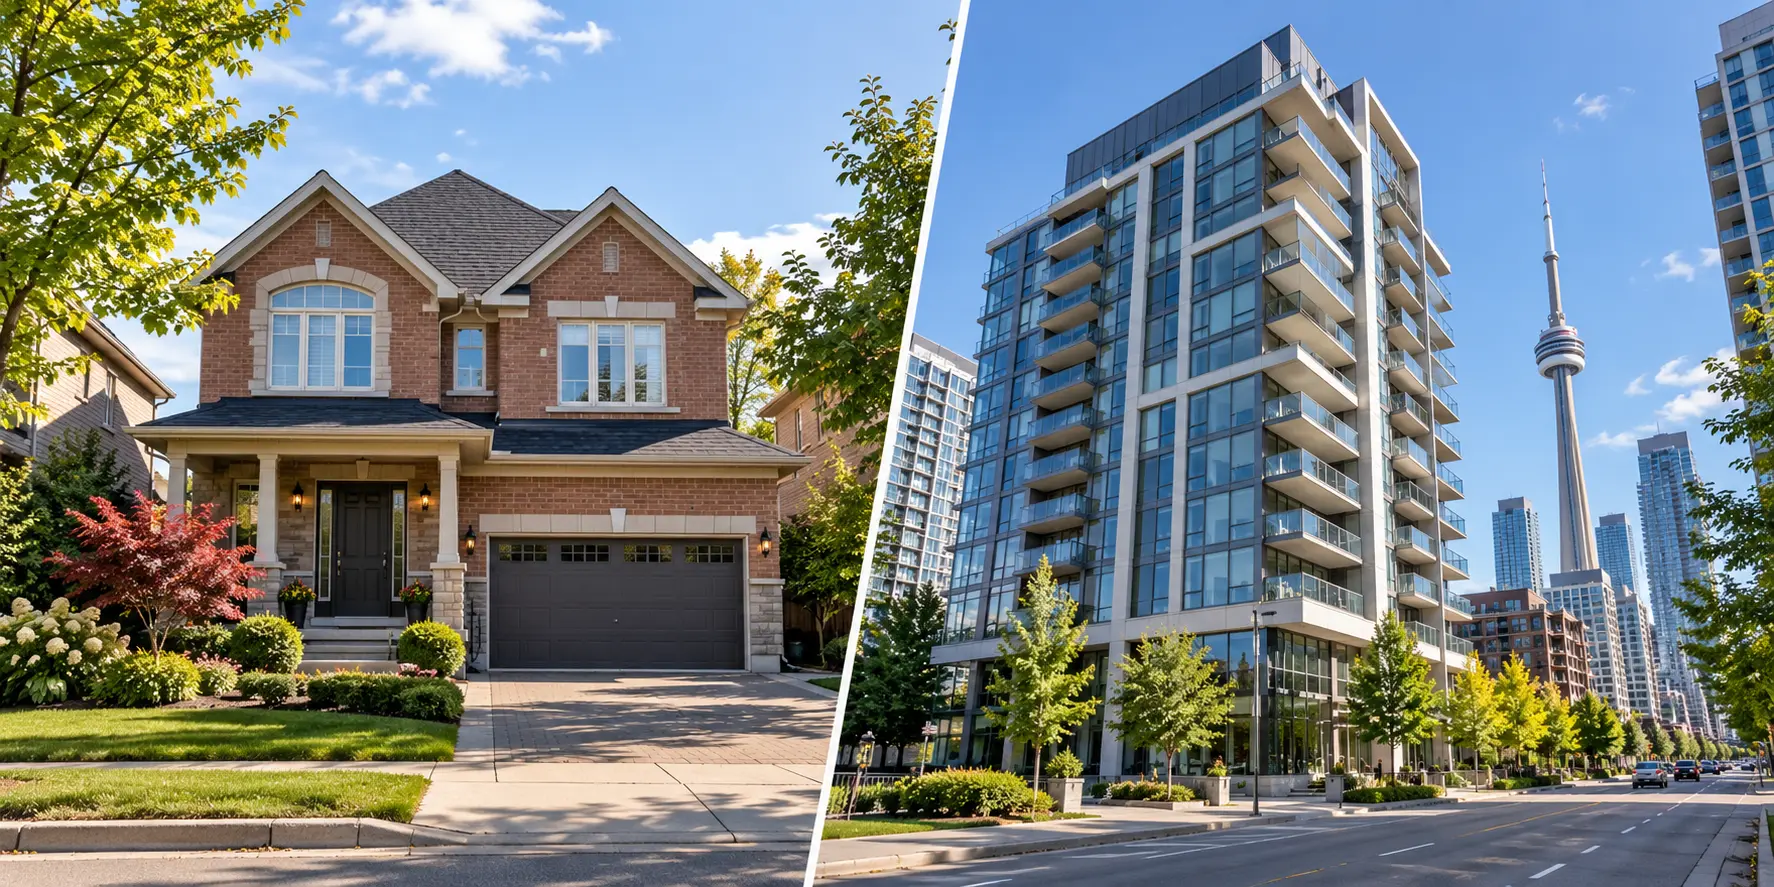
ممکن است تازهواردی ترجیح دهد در سالهای اول کاندویی نزدیک Downtown یا حملونقل عمومی بخرد، در حالی که یک خانواده دیگر فضای بیشتر و خانه مستقل در حومه را ترجیح دهد.
از نظر بودجه هم فقط Purchase Price را مقایسه نکنید.
در کاندو، Condo Fee و وضعیت مالی ساختمان اهمیت دارد. در خانه مستقل، هزینههای نگهداری و تعمیرات بیشتری ممکن است مستقیماً بر عهده شما باشد.
اگر انتخابتان کاندو است، میتوانید از صفحه کاندو برای فروش در تورنتو وارد فایلهای مرتبط شوید؛ اگر فضای مستقلتر میخواهید، صفحه خانه برای فروش در تورنتو مسیر مرتبطتری برای ادامه جستجو است.
تازهواردان برای خرید خانه در تورنتو، ونکوور یا مونترال به چه نکاتی توجه کنند؟
یکی از اشتباهات در راهنماهای عمومی خرید خانه این است که کل کانادا را یک بازار واحد در نظر میگیرند.
درحالیکه تجربه خرید در Toronto، Vancouver و Montreal میتواند از نظر قیمت، مالیاتها، ساختار بازار، نوع فایلهای موجود و مقررات استانی متفاوت باشد.
اگر هنوز شهر محل زندگیتان را قطعی نکردهاید، بهتر است تصمیم خرید ملک را فقط بر اساس قیمت خانه نگیرید. تفاوت هزینههای زندگی، رفتوآمد و شرایط زندگی در هر شهر هم مهم است؛ در مطلب زندگی در تورنتو، ونکوور یا مونترال؟ این سه مقصد را از جنبههای مختلف با یکدیگر مقایسه کردهایم.
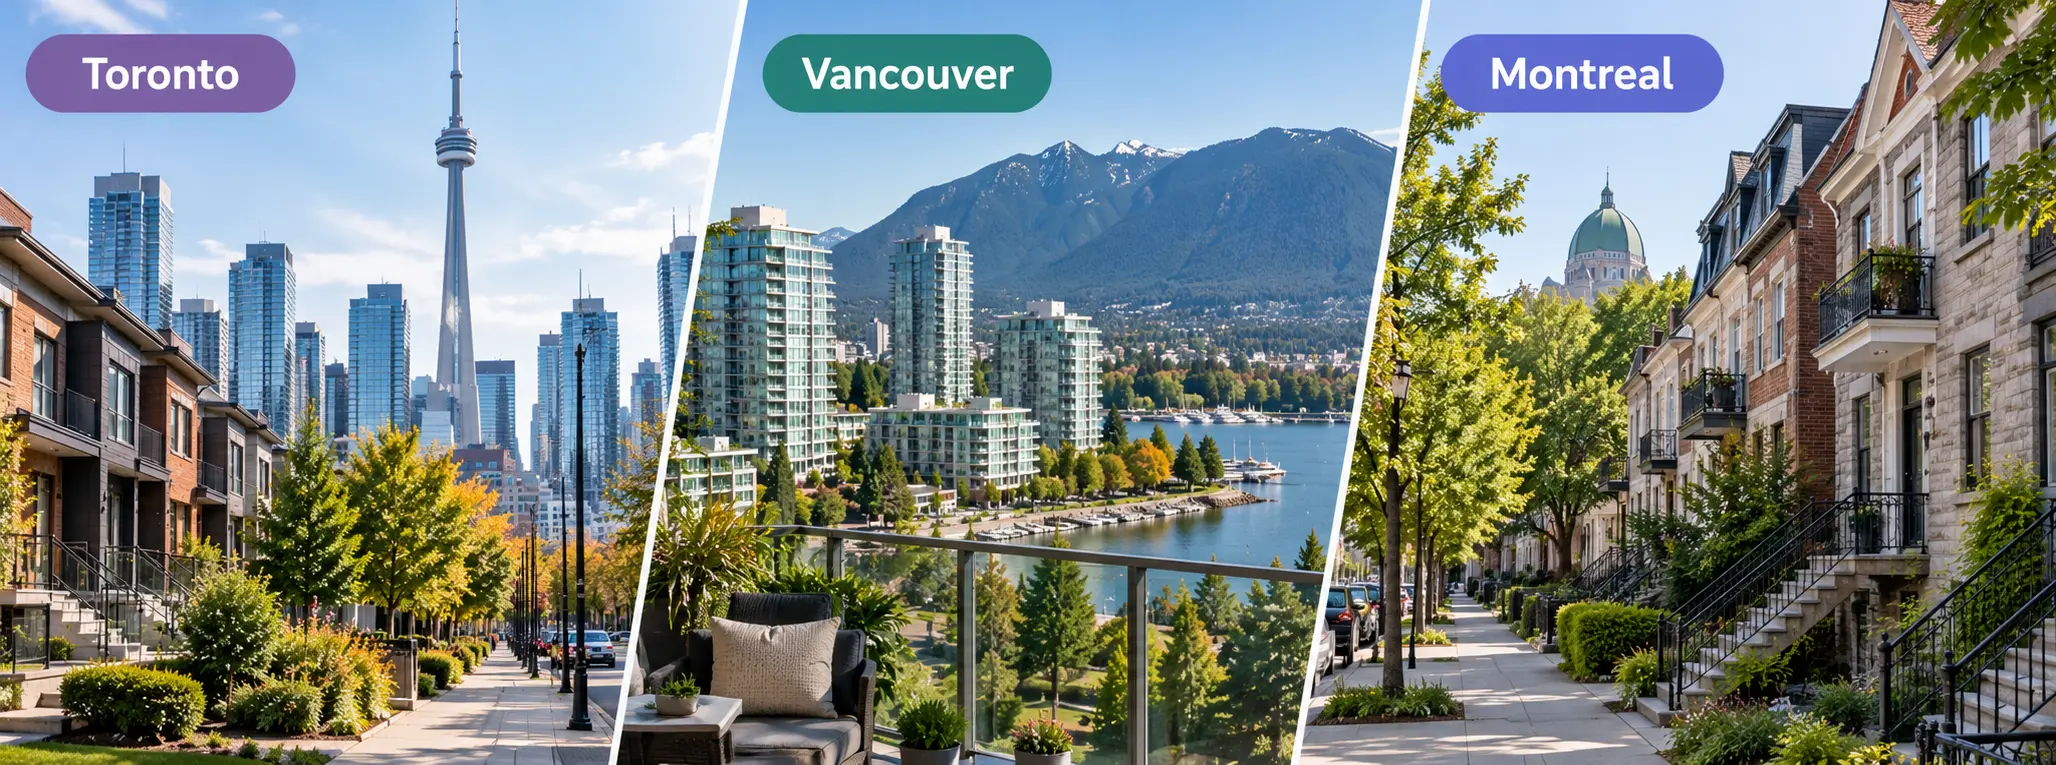
خرید خانه در تورنتو
در Toronto علاوه بر بودجه خرید، Location اهمیت زیادی دارد. فاصله تا Downtown، دسترسی به TTC، GO Transit، محل کار و تفاوت محلهها میتواند روی انتخاب شما اثر بگذارد.
اگر خودرو ندارید، قبل از انتخاب محله بهتر است دسترسی به حملونقل عمومی و هزینه رفتوآمد را هم بررسی کنید. در راهنمای زندگی بدون خودرو در تورنتو، ونکوور و مونترال میتوانید شرایط این سه شهر را از این نظر مقایسه کنید.
همچنین در City of Toronto علاوه بر Ontario Land Transfer Tax، Municipal Land Transfer Tax نیز وجود دارد؛ بنابراین هزینه انتقال را باید با توجه به محل دقیق ملک محاسبه کرد.
اگر هنوز محله یا نوع ملک را انتخاب نکردهاید، مشاهده املاک تورنتو در آرونکو میتواند تصویر اولیه خوبی از گزینههای بازار به شما بدهد؛ بعد میتوانید جستجو را به صفحات تخصصیتر مثل خرید خانه در تورنتو، کاندو یا خانه مستقل محدود کنید.
خرید خانه در ونکوور
در Vancouver نیز فقط قیمت آگهی را نبینید. نوع ملک، محله، هزینههای مالکیت و مالیاتهای قابل اعمال باید جداگانه بررسی شوند.
برای شروع مقایسه فایلها میتوانید از املاک ونکوور یا صفحه خرید خانه در ونکوور استفاده کنید و سپس براساس بودجه و نیازها محدوده جستجو را کوچکتر کنید.
خرید خانه در مونترال
بازار Montreal هم ساختار و مقررات استانی خودش را دارد و نباید شرایط Ontario یا British Columbia را مستقیماً به Quebec تعمیم داد.
در Quebec معمولاً Notary نقش مهمی در مراحل حقوقی انتقال ملک دارد. بنابراین اگر مقصدتان Montreal است، اطلاعات مربوط به Quebec را مبنای تصمیم قرار دهید، نه راهنمایی که مشخصاً برای Toronto نوشته شده است.
برای بررسی اولیه گزینهها نیز صفحات املاک مونترال و خرید خانه در مونترال آرونکو میتوانند نقطه شروع جستجوی فایل باشند.
نکته مهم: اگر هنوز بین این سه شهر تصمیم نگرفتهاید، فقط قیمت خانه را مقایسه نکنید. بازار کار، هزینه زندگی، رفتوآمد، سبک زندگی و برنامه بلندمدت شما هم در انتخاب شهر اهمیت دارند.
چک لیست خرید خانه در کانادا برای تازهواردان
قبل از ارائه Offer، این چک لیست کوتاه را مرور کنید:
- وضعیت اقامتی و مجاز بودن خرید ملک را بررسی کردهام.
- بودجه Cash خود را جدا از Mortgage مشخص کردهام.
- Down Payment و منبع آن مشخص است.
- برای Closing Costs بودجه جداگانه در نظر گرفتهام.
- وضعیت Credit History خود را بررسی کردهام.
- در صورت نیاز Mortgage Pre-approval گرفتهام.
- سقف Pre-approval را الزاماً سقف بودجه شخصی خودم در نظر نگرفتهام.
- شهر، محله و نوع ملک موردنیازم مشخص است.
- فایلهای مختلف را از نظر قیمت و هزینه واقعی مالکیت مقایسه کردهام.
- در صورت استفاده از ایجنت، درباره نقش و شرایط همکاری با او اطلاع دارم.
- قبل از امضای Offer، Conditions و تعهدات آن را فهمیدهام.
- بررسیهای لازم درباره ملک را انجام دادهام.
- هزینههای بعد از خرید مثل Property Tax، Insurance، Utilities، تعمیرات و Condo Fee احتمالی را در بودجه دیدهام.
- برای Closing و انتقال مالکیت با متخصص حقوقی مناسب هماهنگ کردهام.
جمعبندی؛ خرید خانه را از بودجه واقعی شروع کنید، نه از دیدن خانه رؤیایی
خرید خانه در کانادا برای تازهواردان الزاماً مسیری نیست که باید چند سال بعد از مهاجرت شروع شود؛ اما زمان مناسب خرید برای همه یکسان نیست.
وضعیت اقامتی، امکان قانونی خرید، درآمد، Credit History، Down Payment، توان دریافت Mortgage و هزینههای جانبی همگی باید قبل از تصمیم نهایی کنار هم قرار بگیرند.
بهتر است مسیر را با این ترتیب جلو ببرید:
بررسی شرایط خرید → تعیین بودجه → Pre-approval → پیدا کردن فایل → بازدید و بررسی → Offer → Financing و بررسیهای نهایی → Closing
اگر به مرحله جستجوی ملک رسیدهاید، آرونکو میتواند یکی از بهترین نقاط شروع برای کاربران فارسیزبان باشد تا به جای جستجوی پراکنده، فایلهای فروش را در شهر و دسته موردنظرشان ببینند و گزینههای مختلف را مقایسه کنند.
از خرید خانه در تورنتو، خرید خانه در ونکوور و خرید خانه در مونترال گرفته تا فایلهای تخصصیتر کاندو و خانه مستقل، بهتر است جستجو را بعد از مشخص شدن بودجه واقعی خود شروع کنید؛ نه قبل از آن.
سوالات متداول درباره خرید خانه در کانادا برای تازهواردان
آیا تازهواردان میتوانند در کانادا خانه بخرند؟
بله، اما «تازهوارد بودن» به تنهایی مشخص نمیکند که فرد اجازه خرید دارد یا نه. وضعیت اقامتی و قوانین مربوط به خرید ملک توسط Non-Canadianها باید بررسی شود. Permanent Residentها و برخی افراد دارای اقامت موقت میتوانند شرایط متفاوتی داشته باشند؛ بنابراین قبل از اقدام باید وضعیت خودتان را براساس مقررات جاری بررسی کنید.
آیا با Work Permit میتوان در کانادا خانه خرید؟
داشتن Work Permit به تنهایی به این معنی نیست که هر فردی بدون محدودیت میتواند هر ملک مسکونی را خریداری کند. Non-Permanent Residentهایی که قانوناً اجازه کار در کانادا دارند میتوانند تحت شرایط مشخص از برنامه CMHC Newcomers برای Mortgage Loan Insurance استفاده کنند، اما خود خرید نیز باید از ممنوعیت فدرال خرید ملک توسط Non-Canadianها مستثنا باشد.
بنابراین در این مورد بهتر است شرایط قانونی خرید ملک و شرایط دریافت Mortgage را دو موضوع جداگانه در نظر بگیرید.
اگر وضعیت شما مشخصاً Work Permit است و تورنتو را برای خرید در نظر دارید، در راهنمای خرید خانه در تورنتو با ورک پرمیت شرایط قانونی خرید، اعتبار مجوز کار، Mortgage و نکاتی را که قبل از جستجوی فایل باید بررسی کنید دقیقتر توضیح دادهایم.
آیا بدون PR میتوان در کانادا خانه خرید؟
در بعضی شرایط بله، اما پاسخ برای همه Non-Permanent Residentها یکسان نیست. قوانین فدرال برای خرید برخی املاک مسکونی توسط Non-Canadianها محدودیتهایی ایجاد کرده و استثناهایی نیز وجود دارد. بنابراین نداشتن PR نه به معنی ممنوعیت قطعی خرید است و نه به معنی مجاز بودن خودکار آن.
حداقل پیشپرداخت خرید خانه در کانادا چقدر است؟
براساس مقررات فعلی، برای خانهای تا ۵۰۰ هزار دلار حداقل پیشپرداخت ۵٪ است. برای ملکی بین ۵۰۰ هزار تا کمتر از ۱.۵ میلیون دلار، ۵٪ از ۵۰۰ هزار دلار اول و ۱۰٪ از مبلغ باقیمانده محاسبه میشود. برای ملک ۱.۵ میلیون دلار یا بیشتر حداقل Down Payment برابر ۲۰٪ قیمت خرید است.
برای خرید خانه یک میلیون دلاری در کانادا چقدر پیشپرداخت لازم است؟
با استفاده از حداقلهای فعلی:
۵٪ از ۵۰۰٬۰۰۰ دلار اول = ۲۵٬۰۰۰ دلار
۱۰٪ از ۵۰۰٬۰۰۰ دلار بعدی = ۵۰٬۰۰۰ دلار
بنابراین حداقل Down Payment برای یک خانه ۱ میلیون دلاری برابر ۷۵٬۰۰۰ دلار خواهد بود.
البته این فقط حداقل پیشپرداخت است؛ هزینههای Closing و سایر مخارج خرید را نیز باید جداگانه در بودجه قرار دهید. همچنین Lender ممکن است براساس شرایط پرونده پیشپرداخت بیشتری درخواست کند.
آیا تازهوارد بدون سابقه اعتباری کانادایی میتواند Mortgage بگیرد؟
محدود بودن Canadian Credit History لزوماً مانع قطعی دریافت Mortgage نیست. CMHC در برنامه Newcomers امکان استفاده از روشهایی مانند International Credit Report، نامه مرجع مؤسسه مالی کشور مبدأ یا روشهای جایگزین برای اثبات Creditworthiness را در شرایط مشخص در نظر گرفته است.
تأیید نهایی وام همچنان به شرایط مالی متقاضی و معیارهای Lender بستگی دارد.
Pre-approval چقدر اعتبار دارد؟
مدت Rate Hold یا شرایط Pre-approval بین Lenderها متفاوت است. Financial Consumer Agency of Canada میگوید بعضی Lenderها ممکن است نرخ را حدود ۶۰ تا ۱۳۰ روز نگه دارند. بنابراین بهتر است هنگام دریافت Pre-approval دقیقاً بپرسید نرخ تا چه تاریخی تضمین شده، آیا قابل تمدید است و اگر نرخها کاهش پیدا کنند چه اتفاقی میافتد.
آیا Pre-approval دریافت Mortgage را تضمین میکند؟
خیر. Pre-approval نشان میدهد براساس اطلاعات بررسیشده ممکن است تا چه میزان Mortgage دریافت کنید، اما Approval نهایی نیست. بعد از انتخاب خانه، خود ملک و اطلاعات نهایی پرونده نیز بررسی میشوند و Lender همچنان میتواند درخواست Mortgage را رد کند یا مبلغ متفاوتی را تأیید کند.
اگر کمتر از ۲۰ درصد پیشپرداخت داشته باشیم چه میشود؟
در بسیاری از موارد اگر Down Payment کمتر از ۲۰٪ باشد، Mortgage Loan Insurance لازم میشود. این بیمه برای محافظت از Lender در صورت Default است، نه برای محافظت از خریدار. Premium آن نیز به هزینه تأمین مالی اضافه میشود.
آیا خریدار خانه اول میتواند Mortgage سی ساله بگیرد؟
از ۱۵ دسامبر ۲۰۲۴، امکان ۳۰ سال Amortization برای Insured Mortgage همه First-Time Home Buyers و همچنین همه خریداران New Build گسترش پیدا کرد. واجد شرایط بودن همچنان به شرایط Mortgage و متقاضی بستگی دارد.
نکته مهم این است که Amortization طولانیتر میتواند پرداخت ماهانه را کاهش دهد، اما معمولاً باعث میشود در طول عمر Mortgage بهره بیشتری پرداخت شود.
علاوه بر Down Payment چقدر پول برای خرید خانه کنار بگذاریم؟
عدد واحدی برای همه معاملات وجود ندارد. هزینههایی مانند Lawyer یا Notary، Land Transfer Tax در صورت اعمال، Inspection، Appraisal، Title Insurance، تعدیلات Closing و جابهجایی میتوانند مطرح شوند.
بنابراین بهتر است تمام پسانداز موجود را Down Payment در نظر نگیرید و برای Closing و شروع مالکیت خانه نقدینگی جداگانه داشته باشید.
خرید کاندو برای تازهوارد بهتر است یا خانه مستقل؟
هیچکدام برای همه بهتر نیست. کاندو معمولاً مسئولیت کمتری برای نگهداری قسمتهای مشترک دارد، اما Condo Fee و قوانین ساختمان را هم باید در نظر گرفت. خانه مستقل فضای خصوصی و کنترل بیشتری در اختیار مالک قرار میدهد، اما مسئولیت نگهداری و تعمیرات آن نیز بیشتر است.
برای تصمیمگیری بهتر است علاوه بر قیمت خرید، هزینه واقعی مالکیت هر دو گزینه را مقایسه کنید.
از کجا خانههای فروشی کانادا را پیدا کنیم؟
برای کاربران فارسیزبان، آرونکو میتواند یکی از بهترین نقاط شروع برای پیدا کردن و مقایسه فایلهای فروش باشد؛ چون به جای جستجوی پراکنده میتوانید براساس شهر و نوع ملک وارد دسته مرتبط شوید.
اگر مقصدتان مشخص شده است، از صفحات خرید خانه در تورنتو، خرید خانه در ونکوور یا خرید خانه در مونترال وارد شوید. در تورنتو نیز اگر نوع ملک را میدانید، میتوانید مستقیماً کاندو برای فروش در تورنتو یا خانه برای فروش در تورنتو را بررسی کنید.

نظرات

ثبت نظر
برای ثبت نظر خود، وارد حساب کاربری شوید